

 来店予約
皆さん、こんにちは!
愛知県名古屋市と春日井市と豊田市と岐阜県土岐市にある
軽自動車の未使用車専門店パッションです。
車を購入する際、多くの方が利用する自動車ローン。
しかし、いざ商談やローン審査の段階になると、こんな悩みに直面しませんか?
- お店で残価設定ローン(残クレ)を強く勧められたけれど、本当に得なの?
- 普通のオートローンと残クレって、結局何が違うの?
- 自分にはどっちの支払い方法が合っているんだろう…
実は、ローンの仕組みやメリット・デメリットを正しく理解しないまま契約してしまうと、
「数年後に思った以上の出費になった」「車を自由に扱えなくて後悔した」という失敗に陥ってしまうケースが少なくありません。
そこで今回は自動車ローンについて、仕組み・特徴・メリット・デメリットから、後悔しない選び方の基準まで、どこよりも分かりやすく徹底解説します!
「自分にはどっちの支払い方法が合っているんだろう……」
目次
1. 自動車ローンとは?抑えておきたい基礎知識
新車・中古車を問わず、車を購入する際に多くの方が利用する自動車ローン。
毎月決まった金額を払って車に乗る仕組みということは分かっていても、その具体的な構造や金利の計算、審査のポイントまで正確に把握している方は意外と少ないかもしれません。
1-1. 自動車ローンの仕組み:なぜ現金一括ではなくローンが選ばれるのか?
自動車ローンとは、金融機関や信販会社、ディーラーが、あなたが購入する車両本体価格や諸費用を一時的に立替払いし、ユーザーがその立替額に利息を加えた金額を数年間にわたって分割で返済していく仕組みです。
一括払いに比べて自動車ローンが選ばれる最大の理由は、手元の現金を一気に減らさずに済むことにあります。
・手元資金の確保: 事故や病気、教育費、急な出費などに備えて手元の現金を残しておけるため、家計の安全性を保てます。
・ワンランク上の車種・グレードが選べる: 現金一括だと予算150万円が限界だけど、ローンなら月々無理のない支払いで250万円の最新安全装備がついた車に乗れるといった選択が可能になります。
1-2. 知っておくべき金利の基本と支払総額の関係
ワンランク上の車種・グレードが選べる: 「現金一括だと予算150万円が限界だけど、ローンなら月々無理のない支払いで250万円の最新安全装備がついた車に乗れる」といった選択が可能になります。
自動車ローンを利用する際、最も注意しなければならないのが金利です。
金利とは、お金を借りることに対する手数料・利用料のようなもので、パーセンテージ(%)で表記されます。
金利の差は、最終的な支払総額に大きく影響します。
金利の違いによる返済額の比較(シミュレーション)
例えば、250万円の車を5年(60回払い)でローンを組んだ場合、適用される金利によって毎月の返済額や最終的な利息に大きな差が生じます。
| 金利 | 月々の返済額 | 5年間の利息合計 | お支払総額 |
|---|---|---|---|
| 3.5% | 約45,500円 | 約231,000円 | 約2,731,000円 |
| 10% | 約53,000円 | 約687,000円 | 約3,187,000円 |
| 金利(年率) | 毎月の返済額 | 5年間の利息合計 | お支払総額 |
| 3.5%(低金利例) | 約 45,500円 | 約 231,000円 | 約 2,731,000円 |
| 8.9%(標準金利例) | 約 51,800円 | 約 606,000円 | 約 3,106,000円 |
その差額はなんと約45.6万円!
同じ車を購入しても、金利の違いによってトータルの支払額が大きく変わることがわかります。
※上記の試算は、金利による支払額の違いを説明するための一般的なシミュレーションです。
実際の適応金利や月々の返済額は、ご利用になるローン会社・審査結果・車両条件等により異なります。
1-3. ローン契約前に知っておきたい審査と名義の落とし穴
初心者が意外と見落としがちな審査基準と車検証の名義について解説します。
1. 審査で見られるポイント(返済能力)
ローンを利用するには、信販会社や金融機関による審査を通過する必要があります。
審査では主に以下の項目がチェックされます。
- 年収と返済負担率: 年収に対して年間返済額が無理のない範囲か
- 勤務形態・勤続年数: 正社員、公務員、パート・アルバイト、個人事業主など
- 信用情報: 過去のクレジットカードの引き落とし遅延、携帯電話本体代金の滞納、他社からの借入状況など
2. 所有権留保とは?
ディーラー通常ローンや残クレで車を購入した際、ローンを完済するまでの車検証上の【所有者】は信販会社になるばあいがあります。※ユーザーは【使用者】として記載されます。
これを所有権留保と呼びます。お金を貸している会社側が車を担保として押さえている状態です。
所有権が自分にない期間は、勝手に車を他人へ売却したり、廃車にしたりすることが原則できません。
完済した段階で所有権解除手続きを行い、名義を完全に自分へ変更することになります。
2. 【通常ローン】の仕組みとメリット・デメリット
まずは、昔から多くのドライバーに親しまれているオーソドックスな通常ローンについて詳しく解説します。
時代の変化とともに残クレなどの新しい支払いプランが登場していますが、今なお自動車ローンの王道として選ばれ続けているのには明確な理由があります。
2-1. 通常ローンの基本的な仕組みとは?
通常ローンとは、車両本体価格と登録諸費用(税金・保険料・各種手数料など)の合計額から頭金を差し引いた借入総額を、あらかじめ決めた期間で毎月均等に分割して返済していく仕組みです。
返済期間中の元金は、毎月の返済によって確実に減っていきます。金利は常にその時点のローン残高に対してかかるため、返済が進むにつれて利息の負担割合も減っていくのが特徴です。
また、最大のポイントは返済が完了した瞬間に、車の所有権が100%完全に自分のものになるという点です。
完済後は月々の支払いが一切なくなり、車は純粋な個人の資産となります。
また、最大のポイントは「返済が完了(完済)した瞬間に、車の所有権が100%完全に自分のものになる」という点です。完済後は月々の支払いが一切なくなり、車は純粋な「個人の資産」となります。
2-2. 通常ローンのメリット
- 完済後は完全に自分の資産になる
返済が終われば名義も権利も自分だけのもの。その後は月々の支払いがゼロになり、同じ車に長く乗るほど1年あたりの維持コストを抑えられます。 - 走行距離や使い方に制限がない
月間〇kmまでといった制限は一切ありません。通勤・お仕事での長距離走行やアウトドアなど、距離や傷を気にせずストレスフリーに使えます。 - カスタマイズやドレスアップが自由
アルミホイールの交換やエアロパーツの装着、DIYなど、自分好みに自由にカスタムを楽しめます。返却時の原状回復を気にする必要もありません。 - 売却・乗り換えのタイミングが自由
ローン残高を一括清算すれば、好きなタイミングで売却や下取り、家族への譲渡が可能です。
2-3. 通常ローンのデメリット
- 残クレに比べて毎月の返済額が高くなりやすい
車両本体の全額を返済期間で割って支払うため、残価を後回しにする残クレよりも月々の支払額は高めに設定されます。毎月の家計からの支出を極力抑えたいと考えている方にとっては、心理的なハードルが高く感じられる場合があります。 - 予算によっては車種やグレードの妥協が必要
月々の返済額が高くなるぶん、予算の都合でワンランク上のグレードや憧れの人気車種に手が届きにくくなる場合があります。通常ローンだと月々の返済が予算オーバーになってしまうので、コンパクトカーや標準グレードに下げざるを得ないといった葛藤が生じやすくなります。 - 完済までは所有権保留となる
ローン返済中の車検証上の所有者はローン会社名義になる場合があります。普段乗りには問題ありませんが、勝手に売却や廃車にすることはできません。
2-4. プロが教える通常ローンで得するためのポイント
- 頭金を少しでも入れて借入総額を減らす
手元資金に余裕があれば、車両価格の10〜20%程度の頭金を入れるだけで、毎月の返済額と支払う利息の合計を大幅に圧縮できます。 - 返済期間を慎重に設定する
月々の支払いを安くしようとして返済期間を長すぎる設定にすると、それだけ利息を払う期間が長くなり、総支払額が膨らんでしまいます。5年〜7年を目安に、バランスの良い返済計画を立てるのがおすすめです。 - 繰り上げ返済を活用する
ボーナス時期や臨時収入があった際に繰り上げ返済を行うことで、元金を早く減らし、将来発生するはずだった利息をカットすることができます。
3. 【残クレ】の仕組みとメリット・デメリット
続いて、近年主流となりつつある残価設定クレジットについて解説します。
毎月の支払いを安く抑えて新車に乗れるという魅力的なキャッチコピーで人気を集めていますが、その反面、独自のルールや注意点も存在します。
3-1. 残クレの仕組み
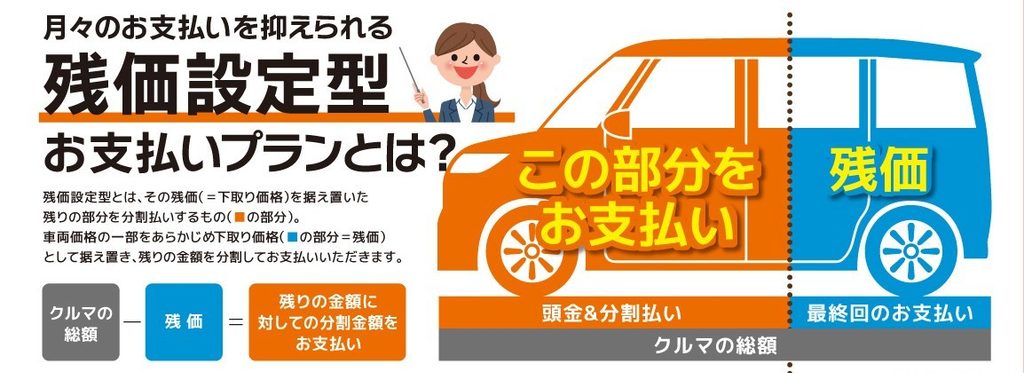
残クレとは、数年後のその車の予想下取り価格(=残価)をあらかじめ設定し、車両価格からその残価を差し引いた残りだけを分割して支払う仕組みです。
【簡単な例え】
300万円の新車を購入する際、5年後の残価を120万円に設定した場合、ユーザーは300万円から120万円を引いた180万円分+金利)だけを5年間で分割返済します。
契約満了時の「3つの選択肢」
契約期間が終わったタイミングで、据え置いた残価の扱いについて、以下の3つの方法から選択することになります。
① 新しい車に乗り換える。車両をディーラーへ返却し、次の新車へ乗り換える。
② 車を返却して手放す。車両を返却して契約を終了する。
③ そのまま同じ車に乗り続ける。設定された残価を一括で支払うか、再ローンを組んで買い取る。
3-2. 残クレのメリット
- 毎月の支払額を格段に安く抑えられる
車両価格の一部(残価)を後回しにして残りを分割するため、同じ車種・同じ年数で組んだ場合、通常ローンよりも月々の支払額が圧倒的に安くなります。 - ワンランク上の車種や最新グレードに乗れる
月々の支払負担が軽いため、通常ローンの予算では手が届かなかった憧れの上位グレードや最新の安全装備がついた人気モデルを選びやすくなります。 - 短いサイクルで最新の新車へ乗り換えられる
数年ごとの乗り換えが前提の仕組みになっているため、常に最新のデザイン・安全技術が備わった新車に乗り続けたい方に最適です。初回車検のタイミングで乗り換えれば、車検費用や消耗品交換コストもカットできます。 - 数年後の買取価格(残価)が保証されている
契約時に残価が保証されます。数年後に中古車市場でその車種の相場が大きく暴落してしまっても、規定の範囲内で乗っていれば設定された残価で引き取ってもらえるため、リセールバリュー暴落のリスクを回避できます。
3-3. 残クレのデメリット(知っておくべき注意点)
- 走行距離制限がある(オーバーすると追加精算)
返却時の車のリセール価値を保つため、月間または年間で「走行距離制限(例:月1,000km〜1,500km程度)」が設定されています。契約満了時に規定を超過していた場合、1kmあたり〇円といった追加料金が発生する場合があります。 - 利息(金利)は残価を含めた車両全額にかかる
残価を引いた分だけ支払うと聞くと、利息もその分安くなると思われがちですが、実際は後回しにしている残価に対しても返済期間中の金利がかかり続けています。そのため、見た目の金利が同じ場合、総支払額で見ると通常ローンより残クレの方が利息が高くなるケースが多い点に注意が必要です。 - 乗り続ける場合(再ローン)は金利が高くなり損をする
気に入ったからこのまま乗り続けたいと再ローンを組む場合、その際の金利は通常よりも高く設定されていることが多く、最終的な総支払額が大きく膨らんでしまいます。
4. 【徹底比較】通常ローン vs 残クレ
それぞれの仕組みを理解したところで、2つのローンの違いを主要な項目でまとめました。
どこに差があるのかをパッと比較して確認してみましょう。
| 比較項目 | 通常ローン | 残クレ |
|---|---|---|
| 毎月の返済額 | やや高め | 安く抑えられる |
| 返済後の車の所有 | 100%自分の資産になる | 返却・乗換・買取から選択 |
| 走行距離の制限 | 一切なし | あり |
| カスタマイズ | 自由自在 | 原則不可 |
| 乗り換えサイクル | じっくり長期間乗る人向け | 3~5年で定期的に乗り換えたい人 |
| 利息のかかり方 | 元金が減るにつれて利息も減る | 据え置いた残価にも利息がかかる |
一目でわかるコストと利息のポイント
- 毎月の支払額を抑えたいなら ➔残クレ
残価(数年後の下取り額)を引いた金額だけを分割するため、月々の固定費を圧倒的に抑えられます。 - トータルの支払利息を抑えたいなら ➔通常ローン
残クレは据え置いている残価にも返済期間中の利息がかかり続けるため、見た目の金利が同じであれば、トータルの利息は通常ローンの方が安くなるケースがほとんどです。
5. 【タイプ別診断】あなたにはどちらがおすすめ?
結局、自分にはどちらが合っているんだろう?とお悩みの方へ向け、それぞれのローンが向いている人の特徴をまとめました。
5-1. 通常ローンがオススメなタイプ
- 同じ車に7年、10年と長く愛着を持って乗り続けたい方
- 通勤や仕事、ドライブなどで毎月の走行距離が長い方
- アルミホイールやナビ、エアロなど自分好みにカスタムしたい方
- 傷や走行距離を気にせず、ストレスフリーで車を使いたい方
- 完済後は月々の支払いをゼロにして、家計の負担をなくしたい方
5-2. 残クレがオススメなタイプ
- 毎月の支払額を少しでも安く抑えて、生活費にゆとりを持たせたい方
- 最新の安全装備やデザインが備わった新車に、3〜5年周期で乗り換えたい方
- ワンランク上の上位グレードや憧れの人気車種に乗りたい方
- 将来の車の下取り価格暴落リスクを避けたい方
- 結婚や出産、転勤など、数年後にライフスタイルが変わる可能性が高い方
6. まとめ:自分に合った支払いプランで快適なカーライフを!
通常ローンと残価設定ローンには、それぞれ明確な特徴とメリット・注意点があります。
- 「1台の車に長く乗り、完済後は自分の資産にしたい」 なら ➔ 通常ローン
- 「月々の支払いを抑え、定期的に最新の車へ乗り換えたい」 なら ➔ 残価設定ローン
どちらが絶対に得ということはありません。大切なのは、ご自身の年間走行距離、乗り換えのタイミング、そして毎月の家計のバランスに一番ピッタリ合うプランを選ぶことです。
自分だったら月々いくらになるんだろう?手持ちの頭金を入れたらどう変わる?残クレと通常ローン、実際の見積もりで比較してみたい
そんな疑問をお持ちの方は、ぜひ一度当店へお越しください!!
当店では、お客様一人ひとりのライフスタイルや年間走行距離、将来の乗り換え計画を丁寧にお伺いした上で、通常ローン・残クレ両方の具体的なリアルなお見積もりをその場で作成・比較していただけます。
メンテナンス履歴がしっかりと残っている車は、中古車として高く売れる可能性があります。
パッションのメンテナンスパックは複数年数を用意しております!
乗用車タイプ
3年、5年、7年
貨物タイプ
2年、4年、6年
メンテナンスパック加入はメリットがたくさんです♪
パッションでは【残価クレジット×メンテナンスパック】で多くのお客様にご支持いただいております!
残価クレジットと組み合わせすることで月々払いに多くの費用が含めることができるので日々の維持も楽になります。
メンテナンスパックを初めに加入していることで今後値上げがあった際も影響がありません!
ぜひパッションで購入の際はメンテナンスパックをご検討ください!
パッションは愛知県を中心に春日井市・名古屋市・豊田市・岐阜県土岐市に店舗がございま
す。
パッションではスズキ・ダイハツ・ニッサン・ホンダ・スバル・トヨタ・三菱・マツダ
国内オールメーカー取り扱いしており、グループ在庫 2,000 台の中からお客様にピッタリ
な一台をご提案させていただいております。
「欲しい車種が決まっていない…」「軽自動車と普通車、どっちが良いかな?」
「車は欲しいけど知識がない…」「購入後のメンテナンスは大丈夫かな?」等
お車に関してのご不安はパッションまでお気軽にご相談下さい♪
未使用車だけではなく新車の取り扱いもしております。
お話を伺いながらあなたのカーライフに最適な一台を選ぶお手伝いをさせていただきます。
ご購入後も、【長く・大切に・安心して】乗っていただくために
車検、メンテナンス、鈑金、自動車保険、コーティングの専門スタッフがトータルサポート
いたします。
お車探しはパッションにお任せください!
軽未使用車パッション 春日井店
〒486-0968 愛知県春日井市味美町2-124-1
TEL:0568-34-8486
軽未使用車パッション 南大高店
〒459-8013 愛知県名古屋市緑区高根山2-202
TEL:052-622-8486
未使用車総合店パッション 豊田店
〒471-0849 愛知県豊田市美山町3-34-33
TEL:0565-41-8445
未使用車総合店パッション 土岐店
〒509-5122 岐阜県土岐市土岐津町土岐口2308
TEL:0572-56-8486
【全店水曜・木曜定休。営業時間AM10:00~PM18:30】
未使用車とは
自動車の分類では「新車」「中古車」この2種類しかありません。
軽自動車メーカーが登録だけした走行距離が 100 キロ以内・登録期間が数ヵ月以内の中古
車の事を
「届出済未使用車」と呼んでいます。以前は「新古車」とも呼ばれていました。

